Contesto normativo: il ravvedimento operoso
Art. 13 D.Lgs. 472/1997 · Riforma D.Lgs. 87/2024
Istituto e ratio
Il ravvedimento operoso, disciplinato dall’art. 13 del D.Lgs. 18 dicembre 1997, n. 472, è l’istituto che consente al contribuente di regolarizzare spontaneamente la propria posizione tributaria, versando l’imposta dovuta maggiorata di sanzioni ridotte e interessi moratori, prima che l’amministrazione avvii le procedure di accertamento. La ratio è premiale: incentivare l’adempimento spontaneo riducendo progressivamente la sanzione in funzione della tempestività della regolarizzazione.
La riforma del D.Lgs. 87/2024
Il Decreto Legislativo 14 giugno 2024, n. 87, attuativo della Legge Delega per la riforma fiscale (L. 111/2023), ha profondamente riformato il sistema sanzionatorio tributario. Le nuove disposizioni si applicano alle violazioni commesse a partire dal 1° settembre 2024. Per le violazioni commesse prima di tale data, continuano ad applicarsi le sanzioni nella misura previgente. Questo crea un doppio binario che complica significativamente il calcolo del ravvedimento.
Nuovo regime sanzionatorio: le aliquote dal 01/09/2024
D.Lgs. 87/2024 · Art. 13, comma 1, D.Lgs. 471/1997 modificato
Il D.Lgs. 87/2024 ha modificato le sanzioni per omesso versamento e le corrispondenti riduzioni per ravvedimento operoso. Il confronto tra vecchio e nuovo regime è fondamentale per il calcolo corretto:
| Tipo di ravvedimento | Termine | Regime fino al 31/08/2024 | Regime dal 01/09/2024 |
|---|---|---|---|
| Sprint | Entro 14 giorni | 0,1% per giorno (max 1,4%) | 0,083% per giorno (max 1,167%) |
| Breve | Da 15 a 30 giorni | 1,5% (1/10 del 15%) | 1,25% (1/10 del 12,5%) |
| Intermedio | Da 31 a 90 giorni | 1,67% (1/9 del 15%) | 1,389% (1/9 del 12,5%) |
| Lungo | Entro 1 anno / dichiarazione | 3,75% (1/8 del 30%) | 3,125% (1/8 del 25%) |
| Biennale | Entro 2 anni | 4,29% (1/7 del 30%) | 3,571% (1/7 del 25%) |
| Ultra-biennale | Oltre 2 anni | 5% (1/6 del 30%) | 4,167% (1/6 del 25%) |
Interessi moratori: il tasso legale variabile
Art. 1284 c.c. · D.M. MEF annuali
Gli interessi moratori dovuti in sede di ravvedimento operoso sono calcolati al tasso legale vigente, stabilito annualmente con decreto del Ministro dell’Economia ai sensi dell’art. 1284 del codice civile. Il calcolo è pro-rata temporis, dal giorno successivo alla scadenza al giorno del versamento, e deve tenere conto delle variazioni di tasso intervenute nel periodo.
| Anno | Tasso legale | Decreto di riferimento |
|---|---|---|
| 2026 | 2,00% | D.M. 10/12/2025 |
| 2025 | 2,00% | D.M. 10/12/2024 |
| 2024 | 2,50% | D.M. 29/11/2023 |
| 2023 | 5,00% | D.M. 13/12/2022 |
| 2022 | 1,25% | D.M. 13/12/2021 |
| 2021 | 0,01% | D.M. 11/12/2020 |
| 2020 | 0,05% | D.M. 12/12/2019 |
Il calcolo frazionato
Quando il periodo di ritardo attraversa due o più annualità con tassi diversi, gli interessi vanno calcolati in modo frazionato: per ogni sotto-periodo si applica il tasso vigente in quell’intervallo. Ad esempio, un versamento TARI 2023 scaduto il 16/12/2023 e regolarizzato il 15/03/2025 attraversa tre tassi diversi: 5,00% fino al 31/12/2023, 2,50% per il 2024, 2,00% dal 01/01/2025. Questo calcolo, apparentemente banale, diventa complesso su centinaia di posizioni con date di scadenza diverse.
L’esigenza: perché il calcolo manuale è insostenibile
Complessità del doppio regime + tasso variabile + multicategoria TARI
La tempesta perfetta della complessità
Il ravvedimento operoso per i tributi comunali combina tre livelli di complessità: il doppio regime sanzionatorio (pre e post 01/09/2024), il tasso di interesse variabile con calcolo frazionato, e, per la TARI, la scomposizione dell’importo in quota netta, TEFA, interessi e sanzioni con codici tributo separati (3944, 3945, 3946 per la TARI, più TEFA/TEFN/TEFZ per l’addizionale provinciale).
Il modello F24: 6 righe per un ravvedimento TARI
Un singolo ravvedimento TARI richiede la compilazione di fino a 6 righe nel modello F24: l’importo netto TARI (3944), gli interessi TARI (3945), le sanzioni TARI (3946), la quota TEFA, gli interessi TEFA (TEFN) e le sanzioni TEFA (TEFZ). Ogni riga ha il proprio codice tributo, anno di riferimento, codice ente e importo. Un errore in qualsiasi campo può causare il rigetto del versamento o l’errata imputazione.
Il fattore tempo
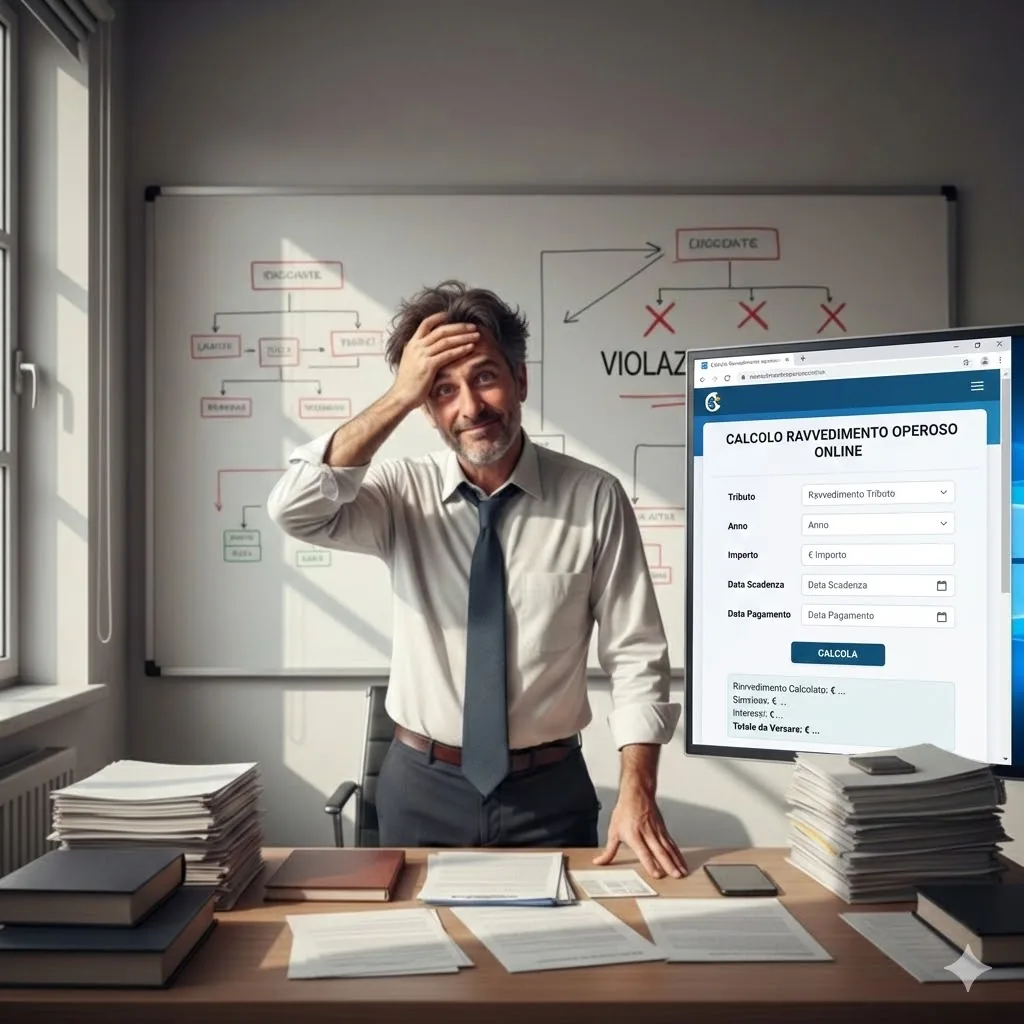
Il calcolo del ravvedimento è time-sensitive: la sanzione applicabile dipende dal numero di giorni di ritardo, che cambia ogni giorno. Un calcolo fatto oggi per un versamento da effettuare domani produce importi diversi. L’operatore dell’ufficio tributi che deve comunicare al contribuente l’importo esatto del ravvedimento ha bisogno di uno strumento che calcoli in tempo reale.
La soluzione: calcolo automatico + PDF F24
Doppio regime · Interessi frazionati · TARI + TEFA · F24 editabile
Input minimale, output completo
L’operatore inserisce: tributo (IMU/TARI), importo dovuto, data di scadenza originaria, data di versamento prevista, Ente (per il codice catastale). Il sistema produce istantaneamente: importo sanzione con regime corretto, interessi moratori con calcolo frazionato multi-tasso, e il modello F24 in PDF editabile con tutte le righe precompilate.
Gestione automatica del doppio regime
Il sistema verifica la data della violazione (giorno successivo alla scadenza) e applica automaticamente il regime sanzionatorio corretto: sanzione base al 30% per violazioni fino al 31/08/2024, al 25% dal 01/09/2024. Le riduzioni per ravvedimento (sprint, breve, intermedio, lungo, biennale, ultra-biennale) sono calcolate conseguentemente.
TARI: scomposizione automatica
Per la TARI, il sistema scompone automaticamente l’importo totale in quota netta e TEFA (tipicamente il 5%), calcola interessi e sanzioni separatamente per ciascuna componente, e produce un F24 con tutte le righe necessarie, pronto per essere stampato o compilato online.
Vantaggi operativi
Precisione normativa, rapidità, zero errori F24
| Aspetto | Calcolo manuale | Con OfficinaTributaria |
|---|---|---|
| Regime sanzioni | Rischio di applicare il regime sbagliato | Selezione automatica in base alla data violazione |
| Interessi | Calcolo frazionato su Excel, errori frequenti | 26+ tassi storici gestiti, frazionamento automatico |
| TARI + TEFA | Scomposizione manuale, 6 righe F24 | Split automatico netta/TEFA, tutte le righe generate |
| F24 | Compilazione manuale del modello | PDF editabile precompilato, pronto per il versamento |
| Tempo | 20-30 minuti per ravvedimento | Istantaneo: risultato in tempo reale |
| Aggiornamento | Verifiche manuali su ogni D.M. tasso | Aggiornamento centralizzato ad ogni nuovo D.M. |
Attiva il calcolo ravvedimento per il tuo Comune
Sanzioni corrette, interessi al centesimo, F24 compilato. Offri ai tuoi contribuenti uno strumento preciso e trasparente.
Richiedi Attivazione →