Calcolo IMU da visura catastale: formula, moltiplicatori e ravvedimento operoso
La disciplina dell’IMU (L. 160/2019, commi 739-783), i moltiplicatori per categoria catastale, le aliquote del Prospetto obbligatorio dal 2025, le casistiche speciali — e come un software elimina ogni possibilità di errore leggendo i dati direttamente dalla visura catastale del cittadino.
Disciplina dell’IMU — L. 160/2019, commi 739-783
Presupposto · Soggetti passivi · Base imponibile · Aliquote · Scadenze
Il tributo patrimoniale dei Comuni
L’IMU (Imposta Municipale Propria) è il principale tributo patrimoniale dei Comuni italiani, disciplinato dall’art. 1, commi 739-783, della L. 160/2019 (Legge di Bilancio 2020). Ha per presupposto il possesso di fabbricati, aree fabbricabili e terreni agricoli. L’imposta non si applica all’abitazione principale e alle relative pertinenze, ad eccezione delle unità classificate nelle categorie catastali A/1 (signorili), A/8 (ville) e A/9 (castelli e palazzi di pregio artistico).
Soggetti passivi
È soggetto passivo il proprietario dell’immobile o il titolare di altro diritto reale (usufrutto, uso, abitazione, enfiteusi, superficie). Nel caso di immobile concesso in leasing, è soggetto passivo il locatario. L’imposta è dovuta proporzionalmente alla quota di possesso e ai mesi dell’anno nei quali il possesso si è protratto. Il mese durante il quale il possesso si è protratto per più della metà dei giorni è computato per intero.
Il Prospetto aliquote obbligatorio dal 2025
A decorrere dall’anno d’imposta 2025 (art. 1, commi 756-757, L. 160/2019, come attuati dal D.M. 7 luglio 2023 e successivo D.M. 6 settembre 2024), la delibera di approvazione delle aliquote IMU deve essere redatta esclusivamente mediante l’applicazione informatica del Portale del Federalismo Fiscale, selezionando le fattispecie dell’Allegato A. Il Prospetto forma parte integrante della delibera e, in caso di mancata pubblicazione nei termini, si applicano le aliquote dell’anno precedente. Il D.M. 6 novembre 2025 ha ulteriormente aggiornato le fattispecie per l’anno 2026, offrendo ai Comuni maggiore flessibilità nella differenziazione.
Scadenze
Il versamento dell’IMU è effettuato in due rate: l’acconto entro il 16 giugno (pari all’imposta dovuta per il primo semestre, calcolata con le aliquote dell’anno precedente) e il saldo entro il 16 dicembre (a conguaglio dell’imposta dovuta per l’intero anno, sulla base delle aliquote risultanti dal Prospetto pubblicato entro il 28 ottobre). Il versamento avviene con modello F24.
La formula di calcolo — Passo per passo
Rendita × 1,05 × Moltiplicatore × Aliquota × Quota × Mesi/12
Cinque passaggi, un solo risultato
Il calcolo dell’IMU per i fabbricati iscritti in catasto segue una sequenza deterministica — ogni passaggio è definito dalla legge e non ammette interpretazioni. Questa è esattamente la ragione per cui un software è il modo migliore per eseguirlo: l’errore umano è l’unico rischio, e il software lo elimina.
Moltiplicatori per categoria catastale — Art. 1, comma 745
Tabella completa · Fabbricati · Terreni · Aree fabbricabili
| Categoria catastale | Moltiplicatore | Tipologia |
|---|---|---|
| A (escluso A/10) | 160 | Abitazioni (A/1-A/9) |
| C/2, C/6, C/7 | 160 | Magazzini, autorimesse, tettoie |
| B | 140 | Uffici pubblici, scuole, ospedali, biblioteche |
| C/3, C/4, C/5 | 140 | Laboratori, palestre, stabilimenti balneari |
| A/10 | 80 | Uffici e studi privati |
| D/5 | 80 | Istituti di credito, cambio, assicurazione |
| D (escluso D/5) | 65 | Opifici, alberghi, centri commerciali, capannoni |
| C/1 | 55 | Negozi e botteghe |
| Terreni agricoli | 135 | R.D. rivalutato del 25% × 135 |
Per le aree fabbricabili, la base imponibile è costituita dal valore venale in comune commercio al 1° gennaio dell’anno di imposizione (comma 746). Per i fabbricati di categoria D senza rendita catastale definitiva, si utilizza il metodo contabile con coefficienti di aggiornamento annuali definiti con decreto MEF.
Casistiche speciali — Riduzioni, esenzioni e fattispecie particolari
Abitazione principale · Comodato · Storici · Inagibili · Pensionati AIRE
| Casistica | Effetto | Norma |
|---|---|---|
| Abitazione principale (non lusso) | Esente (A/2-A/7) | Comma 740 |
| Abitazione principale (lusso) | Aliquota ridotta + detrazione € 200 | Commi 748, 749 |
| Pertinenze (C/2, C/6, C/7) | Max 1 per categoria, regime ab. principale | Comma 741 |
| Comodato d’uso a parenti I grado | Riduzione 50% base imponibile | Comma 747 |
| Immobili storici/artistici | Riduzione 50% base imponibile | Comma 747 |
| Immobili inagibili/inabitabili | Riduzione 50% base imponibile | Comma 747 |
| Fabbricati rurali strumentali | Aliquota base 0,1‰, azzerabile | Comma 750 |
| Immobili merce (imprese edili) | Esenti dal 2022 | Comma 751 |
| Terreni coltivatori diretti/IAP | Esenti | Comma 758 |
| Pensionati AIRE (non EEE) | Riduzione 50% (una sola unità) | L. 178/2020 |
| Immobili locati a canone concordato | Riduzione 25% dell’imposta | Comma 760 |
Il software gestisce tutte queste casistiche attraverso un’interfaccia guidata. Dopo la lettura della visura, il sistema chiede al cittadino di specificare la destinazione d’uso dell’immobile (abitazione principale, seconda casa, locato, comodato) e applica automaticamente le riduzioni spettanti.
La visura catastale — L’unico documento necessario
Cosa contiene · Cosa viene estratto · Come funziona la lettura
Tutti i dati necessari in un unico documento
La visura catastale è il documento ufficiale rilasciato dall’Agenzia delle Entrate – Territorio che certifica i dati catastali di un immobile. Contiene tutte le informazioni necessarie per il calcolo dell’IMU: sezione, foglio, particella, subalterno, zona censuaria, categoria catastale, classe, consistenza (vani o mq), rendita catastale. Può essere ottenuta gratuitamente online dal portale dell’Agenzia delle Entrate o presso gli uffici territoriali.
Cosa estrae il sistema dalla visura
| Campo estratto | Utilizzo nel calcolo | Esempio |
|---|---|---|
| Categoria catastale | Determina il moltiplicatore (160, 140, 80, 65, 55) | A/3 |
| Rendita catastale | Base di partenza per il calcolo: R.C. × 1,05 × moltiplicatore | € 743,68 |
| Foglio / Particella / Sub. | Identificativo univoco per F24 e dichiarazione IMU | Fg. 12, Part. 345, Sub. 6 |
| Classe | Verifica coerenza rendita e categoria | Classe 3 |
| Consistenza | Numero vani (abitazioni) o mq (negozi, uffici) | 5 vani |
| Intestatari | Quota di possesso per ogni soggetto passivo | 50% ciascuno |
Il processo di lettura automatica
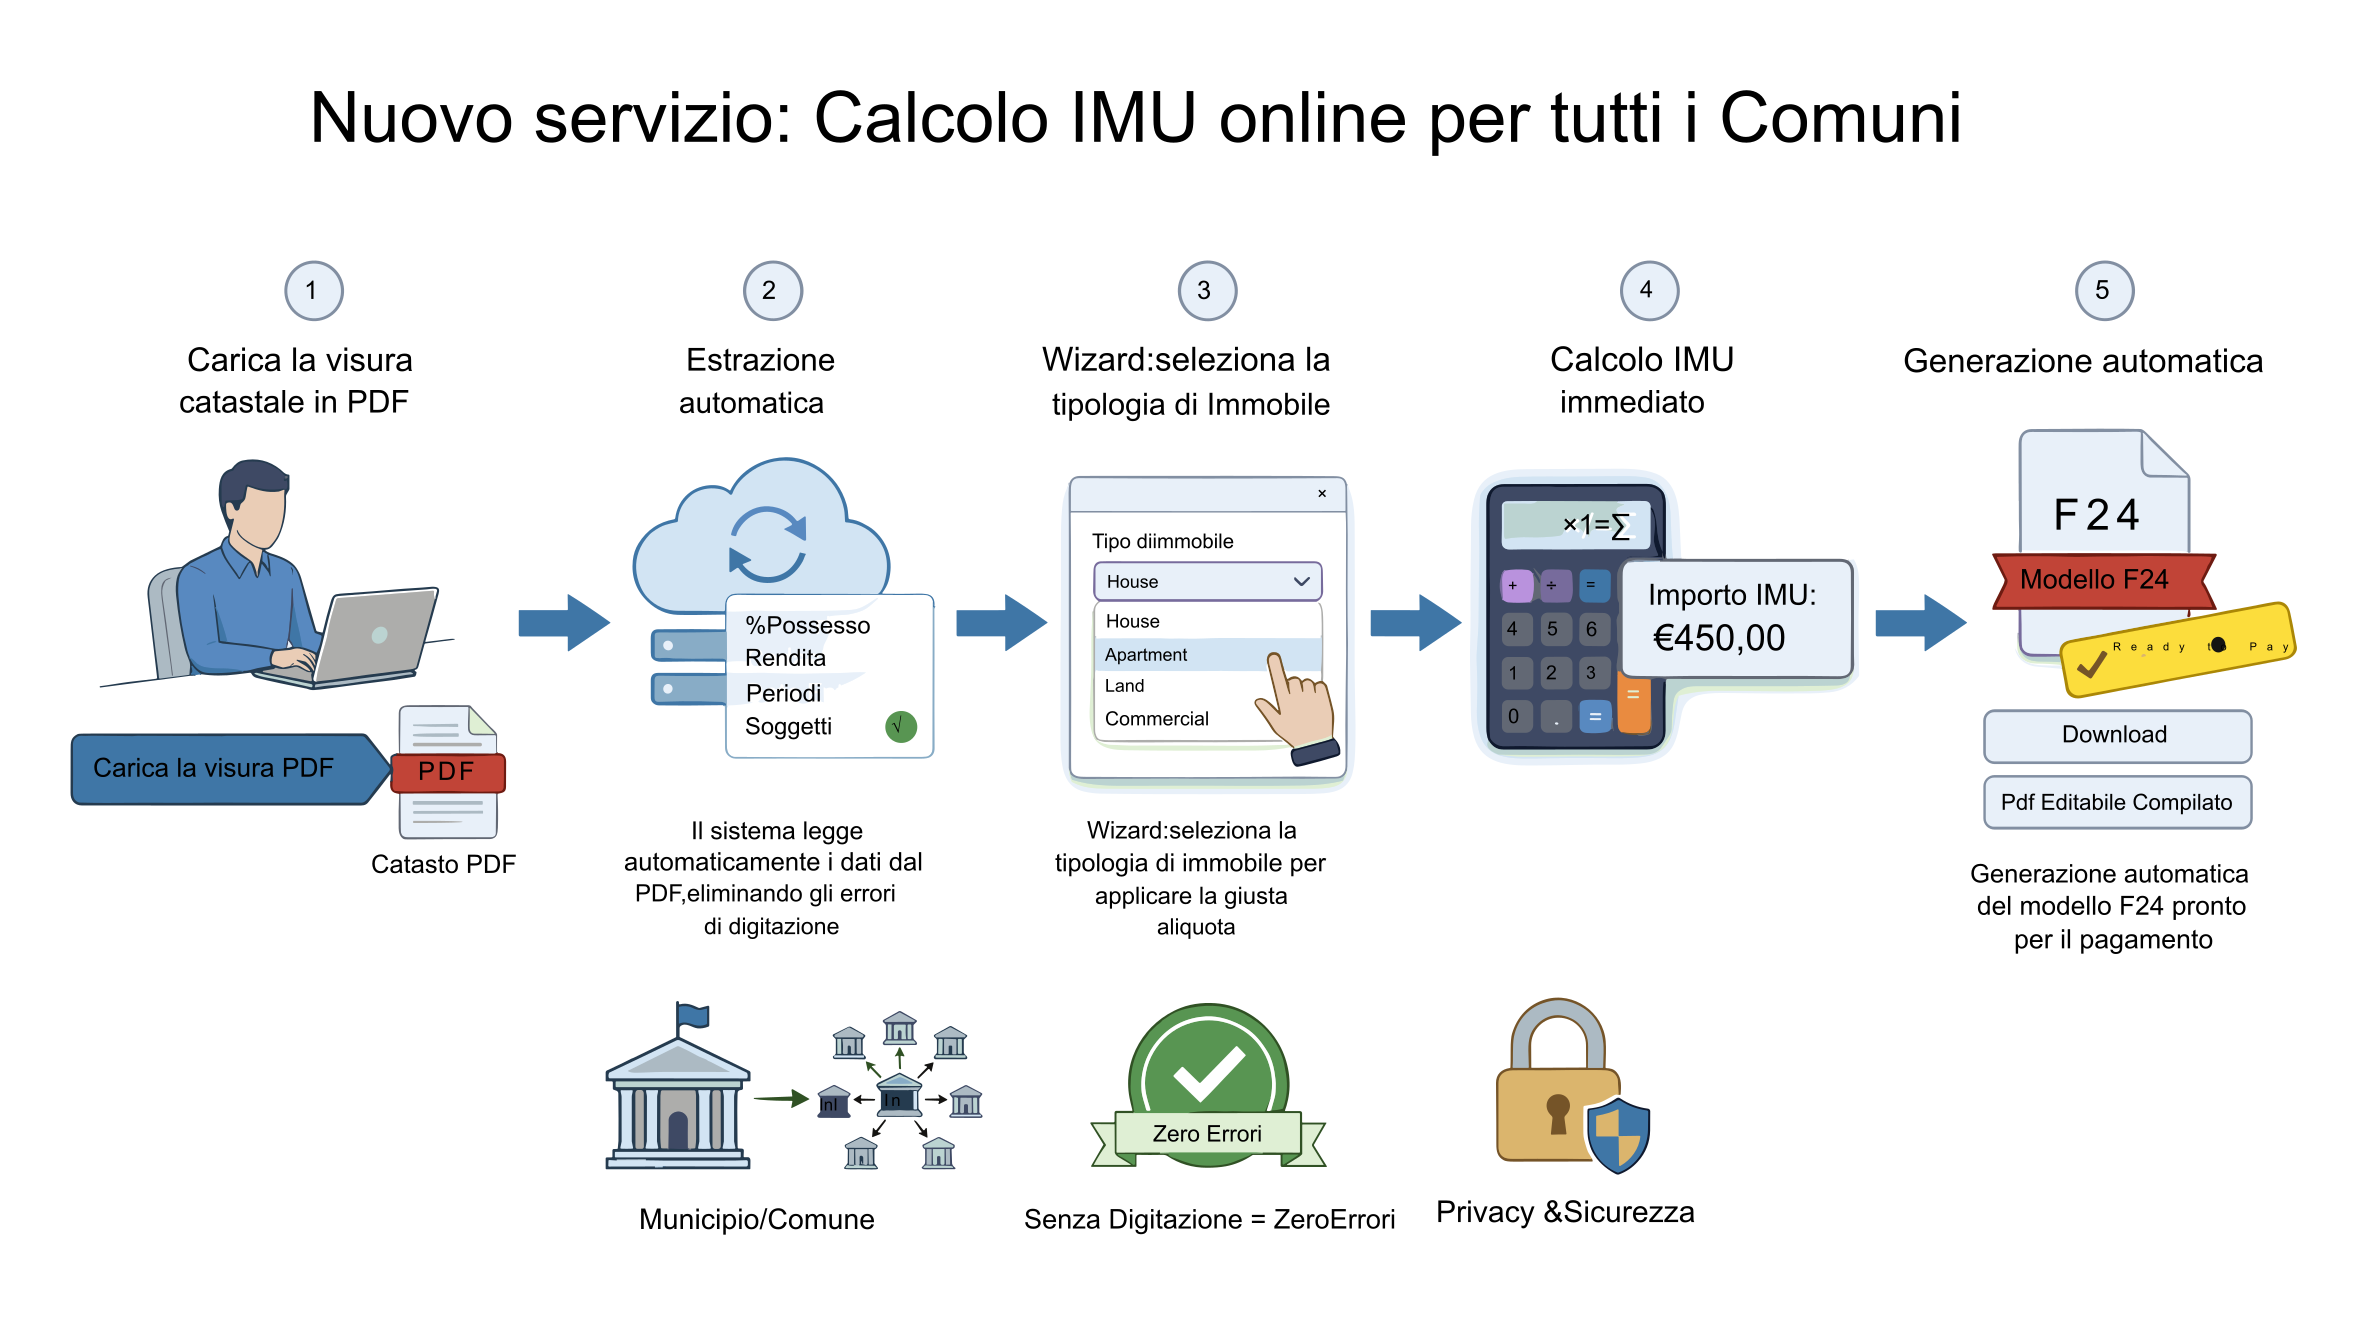
Il cittadino carica la visura catastale in formato PDF (quella scaricata dal portale dell’Agenzia delle Entrate) o come immagine (scansione, foto). Il sistema analizza il documento, riconosce la struttura della visura catastale e ne estrae i campi rilevanti. I dati estratti vengono presentati al cittadino per conferma prima del calcolo — un passaggio di sicurezza che garantisce la correttezza anche in caso di documenti parzialmente leggibili.
Ravvedimento operoso — Art. 13 D.Lgs. 472/1997 + D.Lgs. 87/2024
Sanzioni ridotte · Interessi legali · Sprint · Breve · Intermedio · Lungo
L’istituto e le novità dal 1° settembre 2024
Il ravvedimento operoso (art. 13, D.Lgs. 472/1997) consente al contribuente che ha omesso o ritardato il versamento dell’IMU di regolarizzare spontaneamente la propria posizione, versando l’imposta dovuta maggiorata di una sanzione ridotta e degli interessi legali. Il D.Lgs. 87/2024, in attuazione della riforma fiscale, ha ridotto la sanzione base dal 30% al 25% per le violazioni commesse dal 1° settembre 2024, con effetto diretto sulle riduzioni del ravvedimento.
Le fasce di ravvedimento
| Tipo | Termine | Sanzione (dal 1/9/2024) | Norma |
|---|---|---|---|
| Sprint | Entro 14 giorni | 0,0833% per giorno (1/15 di 12,50%) | Art. 13, c.1, D.Lgs. 471/97 |
| Breve | Dal 15° al 30° giorno | 1,25% (1/10 di 12,50%) | Art. 13, c.1, lett. a), D.Lgs. 472/97 |
| Intermedio | Dal 31° al 90° giorno | 1,389% (1/9 di 12,50%) | Art. 13, c.1, lett. a-bis), D.Lgs. 472/97 |
| Lungo | Oltre 90 gg, entro dichiaraz. | 3,125% (1/8 di 25%) | Art. 13, c.1, lett. b), D.Lgs. 472/97 |
| Lunghissimo | Entro 2 anni | 3,571% (1/7 di 25%) | Art. 13, c.1, lett. b-bis), D.Lgs. 472/97 |
| Ultra | Oltre 2 anni | 5% (1/5 di 25%) | Art. 13, c.1, lett. b-quater), D.Lgs. 472/97 |
Interessi legali
Agli importi dovuti a titolo di sanzione si aggiungono gli interessi legali calcolati giorno per giorno sull’imposta non versata: (tributo × tasso legale × giorni di ritardo) / 365. Il tasso legale per il 2026 è stato fissato all’1,60% (D.M. MEF), in calo rispetto al 2% del 2025. Per regolarizzazioni che coprono più annualità, il sistema applica il tasso vigente per ciascun periodo.
Integrazione nel calcolo IMU
Nel nostro software il ravvedimento non è un modulo separato: è integrato nel flusso di calcolo. Il cittadino seleziona la data effettiva di pagamento; se è successiva alla scadenza (16 giugno o 16 dicembre), il sistema calcola automaticamente la sanzione ridotta e gli interessi, genera il modello F24 con gli importi separati (imposta + sanzione + interessi) e i codici tributo corretti. Il versamento di tutte e tre le componenti avviene con un unico F24.
L’esigenza — Perché il calcolo manuale non funziona
Errori · Complessità · Aliquote · Casistiche · Sportello
Il cittadino non sa calcolare l’IMU
La formula dell’IMU è apparentemente semplice — rendita × 1,05 × moltiplicatore × aliquota — ma la realtà è molto più complessa. Il cittadino deve conoscere la propria rendita catastale (e molti non la conoscono), il corretto moltiplicatore per la categoria (e le categorie sono 36), l’aliquota deliberata dal proprio Comune per la specifica fattispecie (e le fattispecie del Prospetto sono decine), le eventuali riduzioni spettanti (comodato, storico, inagibile, canone concordato). Un singolo errore in uno qualsiasi di questi passaggi produce un importo sbagliato.
L’errore più comune: la rendita sbagliata
Il primo errore è la trascrizione. Il cittadino cerca la rendita catastale online, la trascrive su un foglio o su un calcolatore generico, sbaglia un numero — e il risultato è errato. Il secondo errore è il moltiplicatore: la differenza tra un C/1 (moltiplicatore 55) e un C/2 (moltiplicatore 160) è del 191%. Il terzo errore è l’aliquota: i Comuni possono differenziare le aliquote per decine di fattispecie, e il cittadino non sa quale si applica al suo caso.
L’ufficio tributi sommerso di richieste
A giugno e a dicembre, l’ufficio tributi viene sommerso da telefonate e accessi allo sportello di cittadini che chiedono “quanto devo pagare di IMU?”. Ogni risposta richiede tempo: verifica della rendita, identificazione della casistica, calcolo manuale, comunicazione dell’importo. Tempo che viene sottratto alle attività ordinarie — accertamento, riscossione, gestione del contenzioso. Un servizio online self-service libera l’ufficio e migliora il servizio al cittadino.
Il ravvedimento: un calcolo che quasi nessuno sa fare
Se il cittadino scopre di non aver pagato l’IMU in tempo, il calcolo del ravvedimento operoso è un muro: deve individuare la fascia temporale, applicare la sanzione ridotta corretta (che cambia in base alla data della violazione — prima o dopo il 1° settembre 2024), calcolare gli interessi pro-die con il tasso legale dell’anno corretto. Il risultato? Il cittadino non paga, aspetta l’avviso di accertamento — e il Comune deve avviare la procedura coattiva. Un ravvedimento automatico evita tutto questo.
La soluzione — Calcolo IMU da visura catastale + Ravvedimento
Upload · Lettura automatica · Calcolo · F24 · Ravvedimento integrato
Un flusso in 4 step — dal documento al pagamento
Vantaggi per cittadino, Ente e gettito
Precisione · Self-service · Compliance · Riduzione sportello
| Beneficiario | Vantaggio |
|---|---|
| Cittadino | Calcolo corretto con un upload, senza conoscere rendite, moltiplicatori o aliquote. F24 pronto, ravvedimento automatico se in ritardo |
| Ufficio Tributi | Riduzione drastica delle richieste allo sportello e al telefono. Il cittadino trova da solo l’importo corretto, 24 ore su 24 |
| Responsabile finanziario | Versamenti corretti = meno accertamenti per omesso/insufficiente versamento, meno rimborsi per versamenti eccedenti |
| Gettito comunale | Il ravvedimento automatico incentiva il pagamento spontaneo delle annualità arretrate — gettito che altrimenti richiederebbe accertamento |
| Contribuente in ritardo | Calcolo ravvedimento con sanzioni ridotte, interessi al tasso corretto, F24 precompilato — senza dover consultare un professionista |
| Trasparenza fiscale | Il cittadino vede la formula completa: rendita, rivalutazione, moltiplicatore, aliquota, eventuali riduzioni. Nessun importo opaco |
Offri ai tuoi cittadini il calcolo IMU automatico
Upload della visura, calcolo istantaneo con le aliquote del tuo Comune, F24 precompilato e ravvedimento integrato. Pronto per il sito istituzionale.
Richiedi Contatto →