Contesto: dissesto, predissesto e deficitarietà strutturale
D.Lgs. 267/2000 (TUEL), Titolo VIII · Corte dei Conti · COSFEL
Le tre soglie di crisi finanziaria
Il Testo Unico degli Enti Locali (D.Lgs. 267/2000) disciplina un sistema a tre livelli di criticità finanziaria per i Comuni italiani. La deficitarietà strutturale (art. 242) è il primo segnale: l’Ente presenta gravi condizioni di squilibrio rilevabili da parametri obiettivi. La procedura di riequilibrio finanziario pluriennale (art. 243-bis) è il secondo livello: l’Ente riconosce squilibri strutturali in grado di provocare il dissesto e adotta un piano di rientro. Il dissesto finanziario (art. 244) è l’ultimo stadio: l’Ente non può più garantire l’assolvimento delle funzioni e dei servizi indispensabili.
Le conseguenze concrete
La dichiarazione di dissesto comporta l’insediamento di un Organo Straordinario di Liquidazione (OSL), il blocco delle assunzioni, l’impossibilità di contrarre nuovi mutui, l’applicazione delle aliquote tributarie al massimo consentito e l’interdizione dagli uffici pubblici per gli amministratori responsabili (artt. 248 e seguenti TUEL). Per i cittadini significa aliquote IMU e addizionali al massimo, taglio dei servizi, congelamento degli investimenti. La procedura di riequilibrio ex art. 243-bis, pur meno drastica, impone vincoli stringenti sulla spesa e la vigilanza della Corte dei Conti per l’intera durata del piano.
Il ruolo della Corte dei Conti
Le Sezioni regionali di controllo della Corte dei Conti esercitano una funzione di vigilanza permanente sulla gestione finanziaria degli Enti Locali (art. 148-bis TUEL, D.L. 174/2012). Quando dai controlli emergono comportamenti difformi dalla sana gestione finanziaria o squilibri strutturali in grado di provocare il dissesto, la Corte assegna all’Ente un termine per l’adozione di misure correttive. Il mancato adempimento può condurre alla procedura forzosa di dissesto tramite il Prefetto.
Gli 8 parametri di deficitarietà, D.M. 4 agosto 2023
Art. 242 TUEL · Indicatori sintetici di bilancio · Soglie per tipologia di Ente
Il sistema parametrale
Con il D.M. 4 agosto 2023 (Ministro dell’interno di concerto con il Ministro dell’economia e delle finanze), che per le definizioni rinvia al D.M. 5 agosto 2022, sono stati fissati 8 parametri, 7 sintetici e 1 analitico, con soglie specifiche per Comuni, Province, Città Metropolitane e Comunità Montane. Un Ente è strutturalmente deficitario se almeno 4 degli 8 parametri presentano valori nell’intervallo di deficitarietà. I parametri sono calcolati sul rendiconto della gestione del penultimo esercizio e allegati sia al rendiconto che al bilancio di previsione.
| # | Indicatore | Soglia Comuni | Cosa misura |
|---|---|---|---|
| P1 | Incidenza spese rigide (ripiano disavanzo, personale e debito) su entrate correnti | > 48% | Rigidità della spesa: disavanzo + debiti + personale sulle entrate dei primi tre titoli |
| P2 | Incidenza degli incassi delle entrate proprie sulle previsioni definitive di parte corrente | < 22% | Capacità di riscossione effettiva delle entrate proprie |
| P3 | Anticipazioni chiuse solo contabilmente | > 0 | Utilizzo strutturale dell’anticipazione di tesoreria |
| P4 | Sostenibilità debiti finanziari | > 16% | Sostenibilità dell’indebitamento complessivo |
| P5 | Sostenibilità disavanzo effettivamente a carico dell’esercizio | > 1,20% | Capacità di ripianamento del disavanzo |
| P6 | Debiti riconosciuti e finanziati | > 1% | Peso dei debiti fuori bilancio riconosciuti |
| P7 | Debiti in corso di riconoscimento e debiti riconosciuti in corso di finanziamento | > 0,60% | Peso dei debiti fuori bilancio non ancora riconosciuti o finanziati |
| P8 | Effettiva capacità di riscossione (riferita al totale delle entrate) | < 47% | Capacità di riscossione complessiva (indicatore analitico) |
Le 8 banche dati integrate: fonti istituzionali certificate
BDAP · SIOPE · ISTAT · MEF · RGS · ISPRA · Ministero dell’interno
Un’unica piattaforma, otto fonti eterogenee
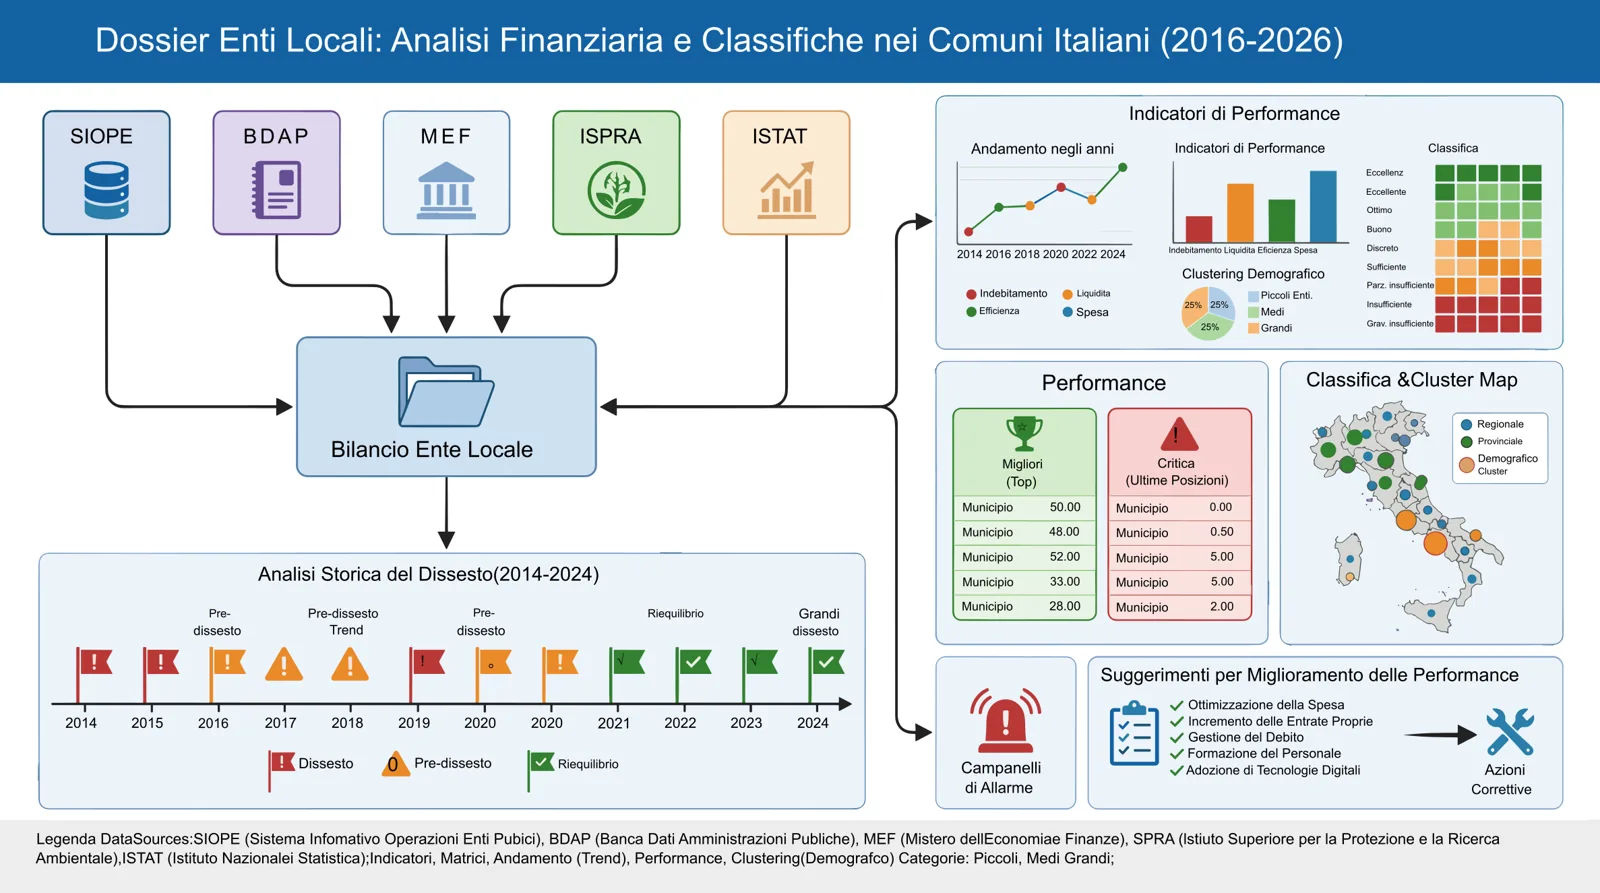
Il Dossier comunale acquisisce, normalizza e incrocia dati provenienti da 8 banche dati istituzionali. Ogni fonte alimenta una dimensione specifica dell’analisi, dalla contabilità armonizzata ai flussi di cassa, dal Fondo di solidarietà comunale al costo del personale. L’integrazione elimina l’onere per l’Ente di accedere singolarmente a ogni portale, riconciliare formati diversi e costruire manualmente i confronti.
| Fonte | Ente gestore | Dati acquisiti |
|---|---|---|
| BDAP, rendiconti | RGS / MEF | Bilanci armonizzati: entrate e spese per titolo, equilibri, conto economico e stato patrimoniale, fondo crediti di dubbia esigibilità, indebitamento; rendiconti dal 2017, bilanci di previsione dal 2016 |
| BDAP, parametri di deficitarietà | RGS / MEF, tabella allegata al rendiconto | Esito degli 8 parametri dichiarato dall’ente, anno per anno |
| SIOPE | Banca d’Italia / MEF | Incassi e pagamenti di cassa per codice gestionale, dal 2017 |
| Censimento delle partecipazioni | MEF, Dipartimento del Tesoro | Società partecipate dagli enti e loro risultato d’esercizio |
| Tempi di pagamento | RGS, Piattaforma dei crediti commerciali | Tempi medi di pagamento e di ritardo delle fatture, debito commerciale scaduto |
| ISTAT | ISTAT | Popolazione residente, anagrafe dei Comuni e fusioni, base per i valori per abitante |
| Catasto rifiuti | ISPRA | Produzione di rifiuti urbani e raccolta differenziata di ogni Comune |
| Conto annuale | RGS | Personale in servizio, costo del lavoro, assenze e turnover |
| Fondo di solidarietà comunale | Ministero dell’interno, DAIT | Riparto del Fondo per Comune e Fondo speciale per l’equità dei servizi |
Il sistema di alert: early warning su 4 livelli
Soglie TUEL · Benchmark di fascia · Pattern pre-dissesto · Analisi trend
Non certificare il dissesto, evitarlo
Il sistema di alert del Dossier non si limita a verificare se l’Ente ha superato le soglie TUEL. Il suo obiettivo è anticipare le criticità, segnalare i trend negativi con mesi di anticipo rispetto all’emersione formale dei parametri deficitari, dando all’Ente e al Revisore il tempo di intervenire. Per ogni indicatore, il sistema opera su 4 livelli di confronto:
I tre livelli di alert
| Livello | Condizione | Azione suggerita |
|---|---|---|
| 🟢 In regola | Dalla parte buona della mediana della fascia | Monitoraggio ordinario, nessuna azione correttiva richiesta |
| 🟡 Da seguire | Dalla parte sfavorevole della mediana, entro un quinto (20%) | Analisi delle cause, valutazione misure preventive, segnalazione al Revisore |
| 🔴 Critico | Oltre un quinto dalla mediana, dalla parte sfavorevole | Intervento urgente: delibera correttiva, piano di rientro, comunicazione alla Corte dei Conti |
Il metodo comparativo: benchmark con i Comuni dissestati
Profilo finanziario · Riferimenti di confronto · Indice sintetico di rischio
Due riferimenti, una mappa di posizionamento
Il Dossier costruisce un profilo finanziario completo del tuo Comune e lo confronta con due riferimenti: la mediana di tutti gli enti dello stesso tipo nella stessa fascia di popolazione e la mediana di quelli che hanno avviato il riequilibrio o dichiarato il dissesto, considerati insieme:
| Riferimento | Definizione | Fonte dati |
|---|---|---|
| Mediana della fascia | Tutti gli enti dello stesso tipo nella stessa fascia di popolazione | OpenBDAP, SIOPE |
| Mediana degli enti in crisi | Enti della stessa fascia che hanno avviato il riequilibrio (art. 243-bis TUEL) o dichiarato il dissesto (art. 244 TUEL), considerati insieme, sui tre esercizi che precedono la crisi | Elenco dei Comuni in dissesto e in riequilibrio, rendiconti BDAP dei tre esercizi precedenti |
La distanza dalla zona rossa
Per ciascuno dei 22 indicatori della mappa del rischio, il Dossier calcola la distanza del tuo Comune dalla mediana della fascia e mostra accanto, dove disponibile, la mediana dei Comuni in dissesto o riequilibrio della stessa fascia. Impronta finanziaria: un radar fino a 8 indicatori della mappa del rischio, ciascuno rapportato alla mediana della fascia. Un indicatore “sicuro” su base TUEL può risultare preoccupante se il suo valore è già nell’intervallo tipico dei pre-dissesto.
L’indice sintetico di rischio
La distanza dalla mediana è tradotta per ciascun indicatore in un livello (in regola, da seguire, critico), e i livelli in un punteggio di rischio da 0 a 100: attenzione bassa sotto 20, media da 20 a 49, alta da 50. Il punteggio si calcola solo se sono disponibili almeno metà degli indicatori e almeno uno dal rendiconto. L’indice viene ricalcolato ad ogni aggiornamento dei dati di bilancio.
L’esigenza: perché un Comune ha bisogno del Dossier
Asimmetria informativa · Mancanza di benchmark · Ritardo nei segnali
L’Ente non sa dove si posiziona
La maggior parte dei Comuni italiani conosce i propri dati di bilancio ma non sa come si posiziona rispetto ai Comuni della stessa fascia. I parametri di deficitarietà vengono compilati come adempimento formale, allegati al rendiconto senza un’analisi comparativa. L’Ente scopre di essere in zona critica quando la Corte dei Conti lo segnala, non prima.
I dati esistono ma sono dispersi
Le 8 banche dati che alimentano il Dossier sono tutte pubbliche: BDAP, SIOPE, ISTAT, MEF, RGS, ISPRA, Ministero dell’interno. Ma sono distribuite su portali diversi, con formati eterogenei, tempi di aggiornamento sfasati e logiche di navigazione incompatibili. Costruire manualmente un confronto per fascia richiede competenze tecniche che l’ufficio tributi non ha e tempo che il Responsabile finanziario non può dedicare.
Il Revisore ha bisogno di evidenze
Il Revisore dei Conti deve esprimere un parere sulla regolarità contabile e finanziaria dell’Ente. Per farlo in modo sostanziale, non formale, ha bisogno di benchmark, trend, confronti. Il Dossier fornisce esattamente questo: un report strutturato, aggiornato, con evidenze comparative che supportano il parere del Revisore e documentano la diligenza dell’amministrazione.
Il dissesto si previene, non si subisce
L’analisi dei Comuni che hanno dichiarato dissesto negli ultimi 10 anni evidenzia un pattern ricorrente: i segnali erano visibili 2-3 esercizi prima della dichiarazione formale. Residui attivi in crescita, incassi in calo, rigidità della spesa in aumento. Ma nessuno aveva costruito un sistema di monitoraggio strutturato, e quando i segnali sono diventati evidenti, i margini di intervento erano già esauriti.
La soluzione: il Dossier comunale di OfficinaTributaria
Dashboard · Alert automatici · Report comparativi · Indice di rischio
Un cruscotto costruito per chi gestisce le entrate
Il Dossier comunale è una piattaforma web che acquisisce automaticamente i dati dalle 8 fonti istituzionali, calcola i 22 indicatori della mappa del rischio, riporta gli 8 parametri di deficitarietà dichiarati nel rendiconto e li confronta con la mediana della fascia e con quella degli enti in crisi, e presenta il risultato in una dashboard interattiva con grafici, serie storiche, mappe radar e indice sintetico di rischio.
Cosa vede l’Ente nel portale
Vantaggi per Ente, Revisore e cittadini
Prevenzione · Trasparenza · Compliance · Governance
| Beneficiario | Vantaggio |
|---|---|
| Responsabile finanziario | Monitoraggio continuo degli indicatori di deficitarietà con alert automatici, senza costruzione manuale dei confronti |
| Revisore dei Conti | Report strutturato con benchmark e trend, allegabile al parere, dimostra diligenza e approccio proattivo |
| Giunta e Consiglio | Evidenza visiva della posizione finanziaria dell’Ente rispetto ai pari e ai dissestati, base per decisioni informate |
| Ufficio Tributi | Riscossione delle entrate tributarie e residui di IMU e TARI voce per voce, a confronto con la fascia |
| Corte dei Conti | L’Ente dimostra un sistema strutturato di prevenzione delle criticità, elemento valutato positivamente nei controlli |
| Cittadini | Un Comune che previene il dissesto è un Comune che mantiene servizi, investimenti e aliquote ragionevoli |
Attiva il Dossier comunale per il tuo Comune
Monitora la salute finanziaria del tuo Ente, previeni le criticità, dimostra alla Corte dei Conti un approccio proattivo alla gestione delle entrate.
Richiedi Attivazione →