Le regole: autotutela obbligatoria e facoltativa
D.Lgs. 219/2023 · Artt. 10-quater e 10-quinquies dello Statuto del contribuente
Da prassi a disciplina di legge
Il D.Lgs. 30 dicembre 2023, n. 219, ha inserito nello Statuto dei diritti del contribuente (L. 27 luglio 2000, n. 212) due articoli dedicati all'autotutela. Il primo, l'art. 10-quater, individua i casi in cui l'amministrazione deve annullare, in tutto o in parte, i propri atti o rinunciare all'imposizione; il secondo, l'art. 10-quinquies, lascia uno spazio di valutazione per gli altri casi di illegittimità o di infondatezza. In entrambi i casi l'amministrazione può procedere anche senza istanza di parte, anche in pendenza di giudizio o su atti definitivi.
| Autotutela | Che cosa dice la norma |
|---|---|
| Obbligatoria art. 10-quater | Annullamento nei casi di manifesta illegittimità elencati dalla legge: errore di persona, errore di calcolo, errore sull'individuazione del tributo, errore materiale del contribuente facilmente riconoscibile, errore sul presupposto d'imposta, mancata considerazione di pagamenti regolarmente eseguiti, mancanza di documentazione successivamente sanata nei termini. |
| Facoltativa art. 10-quinquies | Fuori da quei casi, l'amministrazione può comunque annullare, in tutto o in parte, in presenza di una illegittimità o dell'infondatezza dell'atto o dell'imposizione. |
Nei Comuni: principi che non si possono abbassare
Art. 1, commi 3-bis e 3-ter, L. 212/2000 · Regolamenti dell'ente
Il regolamento può aggiungere, non togliere
Lo Statuto elenca l'autotutela tra le garanzie che valgono come principi per le regioni e per gli enti locali, chiamati ad adeguare i propri ordinamenti (art. 1, comma 3-bis). Il comma 3-ter aggiunge che, nel disciplinare i propri procedimenti, regioni ed enti locali non possono stabilire garanzie inferiori, ma possono prevedere livelli ulteriori di tutela.
Per l'ufficio tributi questo significa lavorare su due livelli insieme: la legge, che fissa il minimo, e il regolamento del Comune, che può disciplinare il procedimento e ampliare le tutele. Una buona istruttoria tiene conto di entrambi e si accorge quando un atto dell'ente tocca una materia che spetta alla legge.
Il lavoro dell'ufficio: che cosa chiede ogni istanza
Fascicolo · Vizio · Termini · Esito · Motivazione
Un piccolo procedimento, ogni volta
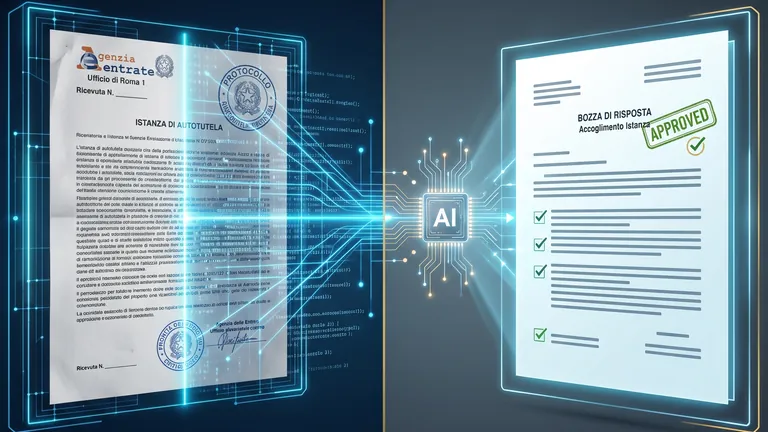
L'istanza del contribuente arriva quasi sempre in PDF, spesso scansionata, con allegati di qualità diversa: l'atto contestato, ricevute di pagamento, documenti catastali, corrispondenza. Prima ancora di valutare, il funzionario deve ricostruire chi è il contribuente, quale atto contesta, per quale tributo e annualità, quale vizio deduce. Poi deve decidere, e scrivere un provvedimento motivato.
Il lavoro si moltiplica quando arrivano molte istanze sullo stesso motivo, per esempio dopo una campagna di accertamento: lo stesso ragionamento va ripetuto decine di volte, e il rischio è che la pila cresca mentre i termini corrono.
I termini: un calcolo, non una stima
Art. 1, comma 161, L. 296/2006 · Art. 67 D.L. 18/2020
Il quinto anno e la sospensione del 2020
Per i tributi di loro competenza, gli enti locali notificano gli avvisi di accertamento in rettifica e d'ufficio, a pena di decadenza, entro il 31 dicembre del quinto anno successivo a quello in cui la dichiarazione o il versamento sono stati o avrebbero dovuto essere effettuati (art. 1, comma 161, L. 296/2006). Su questo calcolo pesa ancora la sospensione dei termini dall'8 marzo al 31 maggio 2020 per le attività degli enti impositori, disposta dall'art. 67 del D.L. 18/2020.
Un termine sbagliato cambia l'esito: un atto notificato oltre la decadenza è un vizio che l'istanza può far valere, e un credito prescritto non si difende. Per questo il calcolo dei termini non può essere affidato a un'impressione.
Il metodo: dal fascicolo alla bozza del provvedimento
Sei passaggi · Sempre nello stesso ordine · Ogni dato si apre e si corregge
Il sistema prepara, passo per passo
AutotutelAI segue il percorso che il funzionario già conosce, nello stesso ordine, e a ogni passaggio mostra da dove viene ciò che propone. Il funzionario conferma o corregge prima di andare avanti.
Le istanze simili: l'arretrato trattato a lotti
Famiglie di istanze · Eccezioni in evidenza · Prima i numeri, poi le bozze
Lo stesso ragionamento, una volta sola
Quando molte istanze sollevano lo stesso motivo, AutotutelAI le acquisisce in blocco e le raggruppa in famiglie omogenee. Il funzionario approva l'esito per la famiglia invece di ricostruirlo da capo per ogni fascicolo, mentre le istanze che non si lasciano ricondurre con sicurezza a un gruppo restano fuori e si rivedono una per una. L'elenco è ordinato per urgenza dei termini, così le posizioni più vicine alla scadenza vengono prima.
Chi decide: il funzionario, con gli strumenti per farlo
Art. 14, comma 2, L. 132/2025 · Supervisione umana · Tracciabilità
La responsabilità resta della persona
La legge italiana sull'intelligenza artificiale è esplicita: nella pubblica amministrazione l'IA opera in funzione strumentale e di supporto all'attività provvedimentale, nel rispetto dell'autonomia e del potere decisionale della persona, che resta l'unica responsabile dei provvedimenti e dei procedimenti in cui l'IA è stata utilizzata (art. 14, comma 2, L. 132/2025). Il comma 1 dello stesso articolo chiede di assicurare agli interessati la conoscibilità del funzionamento e la tracciabilità dell'utilizzo.
Una responsabilità si esercita solo se chi firma è in condizione di controllare. Per questo AutotutelAI non si limita a proporre: mette davanti al funzionario ciò che deve ancora guardare.
| Garanzia | Come funziona |
|---|---|
| Punti aperti prima della firma | L'analisi porta una lista di cose da verificare, da spuntare. Al momento dell'approvazione il sistema elenca ciò che è rimasto aperto: fonti citate e non ancora aperte, vizi indeterminati, dati letti con poca sicurezza, codice fiscale non valido. Avvisa, non decide. |
| Il regolamento del Comune | L'ufficio carica regolamenti, delibere, prassi e precedenti propri, che restano nell'archivio dell'ente e a cui nessun altro ente accede. Quando su una materia dispone l'atto del Comune, o un atto del Comune tocca una materia riservata alla legge, il sistema lo segnala invece di scegliere da solo. |
| Registro delle azioni | Correzioni dei dati, conferma dell'esito, spunte, modifiche e approvazione della bozza: ogni azione è registrata con il nome di chi l'ha compiuta e la data, e il registro accompagna l'istruttoria. |
Trasparenza: l'intelligenza artificiale dichiarata
Art. 50 Reg. UE 2024/1689 · Informativa in ogni passaggio · Marcatura del documento
Dirlo a chi usa il sistema, e scriverlo nel documento
AutotutelAI usa un sistema di intelligenza artificiale, e lo dichiara. In ogni passaggio l'interfaccia informa che la bozza è assistita dall'IA, che ogni citazione è verificabile e che la decisione è del funzionario che approva e firma.
Il Regolamento europeo sull'intelligenza artificiale chiede ai fornitori di sistemi che generano testo sintetico di marcare gli output in un formato leggibile meccanicamente (art. 50, par. 2, Reg. UE 2024/1689). Il provvedimento esportato porta questa marcatura nelle proprietà del documento Word: che è stato redatto con l'ausilio di un sistema di intelligenza artificiale, quale sistema e quale modello hanno scritto la bozza, chi l'ha rivista e approvata e quando, e quanta parte del testo il funzionario ha cambiato rispetto alla versione generata. Quest'ultimo dato non è una dichiarazione: lo calcola il sistema confrontando le due versioni, che conserva entrambe.
Fonti normative e riferimenti
Testi consultati su Normattiva ed EUR-Lex il 06/10/2026
| Fonte | Riferimento |
|---|---|
| Statuto del contribuente | L. 27 luglio 2000, n. 212, art. 10-quater: esercizio del potere di autotutela obbligatoria |
| Statuto del contribuente | L. 212/2000, art. 10-quinquies: esercizio del potere di autotutela facoltativa |
| Enti locali | L. 212/2000, art. 1, commi 3-bis e 3-ter: principi per regioni ed enti locali, nessuna garanzia inferiore |
| Riforma | D.Lgs. 30 dicembre 2023, n. 219: modifiche allo Statuto dei diritti del contribuente |
| Termini di accertamento | L. 27 dicembre 2006, n. 296, art. 1, comma 161: accertamento dei tributi locali entro il quinto anno |
| Sospensione 2020 | D.L. 17 marzo 2020, n. 18, art. 67: sospensione dei termini degli enti impositori dall'8 marzo al 31 maggio 2020 |
| IA nella PA | L. 23 settembre 2025, n. 132, art. 14: uso dell'intelligenza artificiale nella pubblica amministrazione |
| Regolamento UE sull'IA | Reg. (UE) 2024/1689, art. 50: obblighi di trasparenza per fornitori e deployer |
Le istanze del tuo ufficio, preparate per la firma
Scopri nella scheda di AutotutelAI il percorso completo, oppure chiedici una presentazione su un'istanza di prova: dalla lettura del fascicolo alla bozza del provvedimento, con le fonti e l'istruttoria.