Il problema: un atto vale quando arriva
Decadenza · Costi postali · Buste che tornano indietro
La data di notifica non è un dettaglio
Per i tributi locali la legge fissa un termine preciso: gli avvisi di accertamento in rettifica e d’ufficio devono essere notificati, a pena di decadenza, entro il 31 dicembre del quinto anno successivo a quello in cui la dichiarazione o il versamento sono stati o avrebbero dovuto essere effettuati (art. 1, comma 161, L. 296/2006). Un atto calcolato bene ma notificato male, o notificato tardi, è un credito che l’ente rischia di non poter più far valere.
Per questo la notifica è il punto più delicato dell’intero ciclo dell’accertamento. E di solito è anche quello gestito nel modo più rigido: il gestionale produce gli atti, l’ufficio li consegna tutti allo stampatore, e ogni atto prende la stessa strada.
Che cosa succede quando tutto va per posta
Si paga la raccomandata anche per chi ha una PEC, cioè proprio per chi si poteva raggiungere subito e con una spesa minore. Quando la busta torna indietro, per un destinatario sconosciuto, trasferito o irreperibile, l’atto è ancora da notificare, e il lavoro riparte da capo. E se gli invii passano per più fornitori, la situazione del lotto si ricostruisce a mano, incrociando tracciati e fogli di calcolo.
Le regole: domicilio digitale, SEND e spese di notifica
D.Lgs. 82/2005 · D.L. 76/2020 · D.M. MEF 14 aprile 2023
Il domicilio digitale: chi ce l’ha, e dove si trova
Il Codice dell’amministrazione digitale obbliga imprese e professionisti iscritti in albi ed elenchi a dotarsi di un domicilio digitale (art. 3-bis, comma 1, D.Lgs. 82/2005), e consente a chiunque di eleggerne uno (comma 1-bis). I domicili stanno in due elenchi pubblici: INI-PEC per imprese e professionisti (art. 6-bis) e INAD per le persone fisiche e gli altri soggetti non tenuti all’iscrizione in INI-PEC (art. 6-quater). Per l’ufficio tributi significa una cosa semplice: una parte dei destinatari si può raggiungere via PEC, e prima di stampare conviene cercarla.
SEND: una possibilità, non un obbligo
La piattaforma per la notificazione digitale degli atti della pubblica amministrazione, oggi SEND, è disciplinata dall’art. 26 del D.L. 76/2020. Il comma 3 dice che le amministrazioni, «in alternativa alle modalità previste da altre disposizioni di legge, anche in materia tributaria», possono rendere disponibili gli atti sulla piattaforma. È quindi uno strumento a disposizione dell’ente, accanto agli altri.
Per i destinatari senza un recapito digitale, il comma 7 prevede che l’avviso di avvenuta ricezione sia notificato in formato cartaceo, a mezzo posta, direttamente dal gestore della piattaforma. Anche passando da SEND, quindi, una parte degli atti finisce comunque sulla carta, con modalità che non sceglie l’ente.
Le spese di notifica ripetibili
Le spese di notifica degli atti impositivi, di contestazione e irrogazione delle sanzioni e di sollecito si possono ripetere al destinatario (art. 1, D.M. MEF 14 aprile 2023), nella misura fissata dall’art. 2 dello stesso decreto. Per la notifica tramite SEND il decreto rinvia a una disciplina propria (art. 1, comma 2).
Nessun canale basta da solo
Che cosa fa bene ciascuno · Dove si ferma
Ogni canale ha un punto di forza e un limite. Usato per tutti gli atti, ciascuno finisce per fare anche il lavoro in cui rende di meno.
| Canale | Dove rende | Dove si ferma |
|---|---|---|
| PEC | Costa poco, niente stampa né spedizione; con la ricevuta di consegna la notifica è fatta | Raggiunge solo chi ha un domicilio digitale |
| Carta | Raggiunge tutti, con la raccomandata o la raccomandata con avviso di ricevimento | Costa di più e a volte la busta torna indietro |
| SEND | Completa la notifica con valore legale anche nei casi difficili, con attestazioni opponibili | Usata per tutti, si paga anche dove sarebbe bastata la PEC |
| App IO | Avvisa il cittadino in anticipo, anche con l’avviso pagoPA per pagare subito | Non sostituisce la notifica: la affianca |
| Avvisi, promemoria e solleciti che non chiedono valore legale | Nessun valore legale |
Il metodo: si parte dal canale che costa meno
Ricerca del domicilio · PEC · Carta · SEND
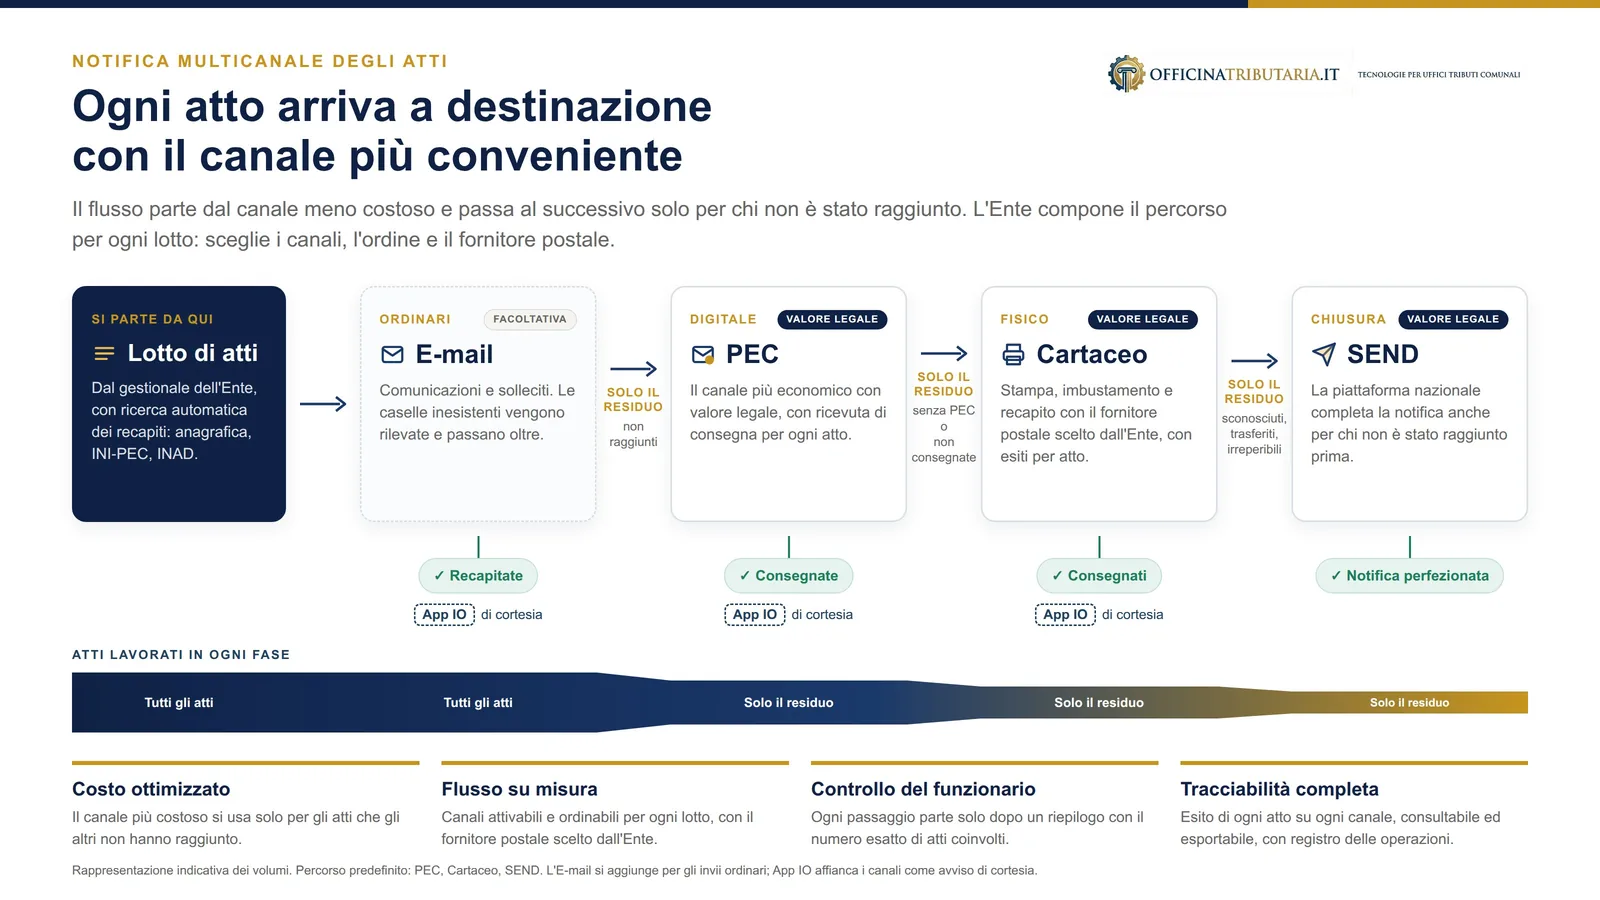
È l’idea su cui è costruita Notifica, la piattaforma multicanale per gli atti: ogni atto parte dalla strada più economica, e al canale successivo passa solo chi non è stato raggiunto. Il percorso predefinito è PEC, poi carta, poi SEND; l’ente lo compone lotto per lotto, scegliendo canali, ordine e fornitore postale.
In parallelo a ogni fase, App IO informa il cittadino. E per le comunicazioni senza valore legale l’e-mail si può mettere in testa al percorso: le caselle inesistenti o rifiutate vengono rilevate, e quegli atti passano oltre.
Chi decide: la piattaforma prepara, l’ufficio sceglie
Anteprima · Conferma · Tracciabilità
Notificare un atto produce un effetto esterno, a valore legale, e un costo. Per questo nessun invio parte in automatico: ogni passaggio avviene solo su conferma esplicita dell’operatore, che prima vede che cosa sta per succedere.
| Garanzia | Che cosa vuol dire per l’ufficio |
|---|---|
| Anteprima con i numeri | Prima di ogni passaggio: su quale canale, quanti atti per categoria, chi resta fuori e perché. Le categorie proposte si possono cambiare |
| Il conteggio che si vede è quello che parte | Se tra l’anteprima e la conferma arriva una ricevuta o un esito e il numero cambia, l’invio si blocca e mostra i due numeri a confronto |
| Chi può spedire | Gli invii cartacei li avviano solo gli utenti abilitati; gli invii su SEND restano in attesa finché l’operatore non li avvia |
| Prima di SEND | L’atto viene protocollato, con il numero sulla sua scheda, e la firma digitale dei PDF è verificata sull’elenco dei certificatori AgID |
| Tutto tracciato | Ogni azione dell’operatore e ogni ricerca nei registri pubblici resta nel registro delle attività, con autore, data e dettaglio |
Che cosa cambia, in pratica
Ufficio tributi · Ragioneria · Cittadino
| Per chi | Che cosa cambia |
|---|---|
| Ufficio tributi | Un solo lotto per PEC, carta e SEND, con i conteggi per canale ed esito in una schermata, invece di più fornitori e più tracciati da riconciliare a mano. La prova di ogni atto, ricevute PEC, esiti postali con lo storico, attestazioni di SEND, sta sulla sua scheda |
| Responsabile del servizio | Si sa in ogni momento dove sta ogni atto, e quali sono ancora da raggiungere mentre il termine di decadenza corre |
| Ragioneria | Il costo reale di ogni notifica, postale e SEND, e il risparmio ottenuto dove la PEC ha evitato la carta, lotto per lotto |
| Cittadino | Riceve prima l’atto se ha un domicilio digitale, può essere avvisato su App IO e ritrova notifiche, atti e attestazioni sul portale, con SPID o CIE, senza passare dallo sportello |
Fonti normative
Testi consultati su Normattiva e sulla Gazzetta Ufficiale
| Fonte | Riferimento |
|---|---|
| Termini dell’accertamento | L. 27 dicembre 2006, n. 296, art. 1, comma 161: notifica degli avvisi di accertamento, a pena di decadenza, entro il 31 dicembre del quinto anno successivo |
| Domicilio digitale | D.Lgs. 7 marzo 2005, n. 82, art. 3-bis, commi 1 e 1-bis: obbligo per imprese e professionisti, facoltà per chiunque |
| INI-PEC | D.Lgs. 82/2005, art. 6-bis: indice nazionale dei domicili digitali delle imprese e dei professionisti |
| INAD | D.Lgs. 82/2005, art. 6-quater: indice nazionale dei domicili digitali delle persone fisiche e degli altri soggetti non tenuti all’iscrizione in INI-PEC |
| SEND | D.L. 16 luglio 2020, n. 76, art. 26, comma 3 (facoltà per le amministrazioni, anche in materia tributaria) e comma 7 (avviso cartaceo inviato dal gestore della piattaforma) |
| Spese di notifica | D.M. MEF 14 aprile 2023 (G.U. Serie generale n. 100 del 29/04/2023), artt. 1 e 2: spese ripetibili e importi unitari |
Ogni atto per la sua strada
PEC a chi ha un domicilio digitale, carta solo per il residuo, SEND per gli atti che la carta non ha consegnato, con l’ufficio che decide ogni passaggio.